Czy twoje finanse są gotowe na scenariusz „co jeśli”?
22.10.2025
Życie jest pełne niespodzianek, a nie wszystkie z nich są przyjemne. Psująca się lodówka, nagła wizyta u weterynarza czy nieoczekiwana utrata pracy – to scenariusze „co jeśli”, które mogą przydarzyć się każdemu. W takich chwilach ostatnią rzeczą, o jakiej chcemy myśleć, są pieniądze. Niestety, bez odpowiedniego przygotowania, finansowy stres potrafi zamienić mały problem w prawdziwy kryzys.
Czym jest fundusz awaryjny i dlaczego to twój finansowy superbohater?
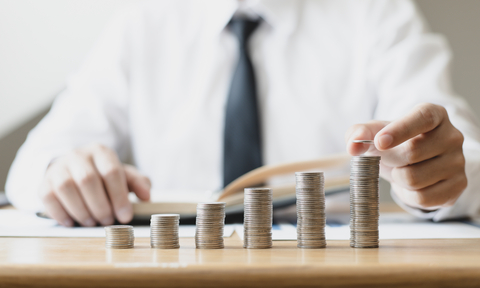
Fundusz awaryjny to nic innego jak oddzielne oszczędności, przeznaczone wyłącznie na pokrycie nieprzewidzianych, pilnych wydatków. To Twoja osobista siatka bezpieczeństwa, która chroni Cię przed koniecznością zadłużania się lub panicznej wyprzedaży aktywów, gdy życie rzuca Ci kłody pod nogi. Kluczowe jest tu oddzielenie tych środków od innych celów finansowych. Twój budżet na codzienne życie, oszczędności na wakacje czy wydatki na rozrywkę to zupełnie inna kategoria. Hobby i relaks są ważne, a dla niektórych regularne odwiedzanie miejsc takich jak Spin City casino jest częścią zaplanowanego budżetu rozrywkowego. Jednak fundusz awaryjny to świętość – nigdy nie powinien być finansowany kosztem Twojego bezpieczeństwa ani służyć do pokrywania codziennych zachcianek.
Ile to jest „wystarczająco”? Określanie wielkości poduszki bezpieczeństwa
Najpopularniejsza zasada kciuka mówi, że fundusz awaryjny powinien pokrywać od 3 do 6 miesięcy Twoich niezbędnych wydatków. Dlaczego taki przedział? Odpowiedź zależy od Twojej indywidualnej sytuacji i stabilności dochodów.
Oto kilka pytań, które pomogą Ci określić swój cel:
Jak stabilne są Twoje dochody? Jeśli pracujesz na etacie w stabilnej branży, 3 miesiące mogą wystarczyć. Jeśli jesteś freelancerem lub pracujesz w branży o dużej zmienności, celuj w 6 miesięcy lub nawet więcej.
Jakie są Twoje stałe zobowiązania? Policz, ile miesięcznie wydajesz na rzeczy, których nie możesz uniknąć: czynsz lub rata kredytu, rachunki, jedzenie, transport. To jest podstawa Twoich obliczeń.
Czy masz inne źródła wsparcia? Posiadanie partnera z osobnym dochodem lub wsparcie rodziny może nieco zmniejszyć presję.
Określenie konkretnej kwoty jest pierwszym, kluczowym krokiem, który zamienia abstrakcyjną ideę w realny cel finansowy.
Gdzie trzymać fundusz awaryjny? Dostępność ponad wszystko
Pokusa, by zainwestować te środki i patrzeć, jak rosną, jest duża, ale fundusz awaryjny ma jeden, nadrzędny cel: być natychmiast dostępnym. Inwestowanie go w akcje czy nieruchomości mija się z celem, ponieważ w razie kryzysu możesz potrzebować pieniędzy natychmiast, a sprzedaż aktywów w niekorzystnym momencie może prowadzić do strat.
Najlepsze miejsca na przechowywanie funduszu awaryjnego to:
Wysokooprocentowane konto oszczędnościowe: To złoty standard. Pieniądze są bezpieczne, oddzielone od Twojego konta bieżącego (co zmniejsza pokusę ich wydania) i jednocześnie łatwo dostępne. Dodatkowo, generują niewielkie odsetki.
Lokata krótkoterminowa: Możesz rozważyć umieszczenie części funduszu na odnawialnej lokacie 1- lub 3-miesięcznej, ale upewnij się, że masz natychmiastowy dostęp do reszty środków.
Unikaj trzymania tych pieniędzy na nieoprocentowanym koncie bieżącym (inflacja zjada ich wartość) lub, co gorsza, w gotówce w domu.
Budowanie funduszu od zera: Plan krok po kroku
Wizja odłożenia kilkudziesięciu tysięcy złotych może być paraliżująca. Kluczem jest metoda małych kroków i automatyzacja.
Zacznij od małego celu: Twoim pierwszym celem nie jest 6-miesięczny bufor, ale odłożenie pierwszych 1000-2000 zł. Taka kwota pokryje większość drobnych awarii (np. naprawę pralki) i da Ci poczucie pierwszego sukcesu.
Zautomatyzuj oszczędzanie: Ustaw stałe zlecenie przelewu na swoje konto oszczędnościowe, który będzie realizowany zaraz po otrzymaniu wynagrodzenia. To zasada „zapłać najpierw sobie”. Nawet niewielka, regularna kwota (50, 100, 200 zł) z czasem urośnie w pokaźną sumę.
Przekieruj dodatkowe dochody: Otrzymałeś premię, zwrot podatku lub sprzedałeś coś online? Zamiast traktować to jako „darmowe” pieniądze, wpłać je bezpośrednio na swój fundusz awaryjny.
Tnij drobne wydatki: Przeanalizuj swój budżet i znajdź jedną lub dwie kategorie, w których możesz ograniczyć wydatki (np. kawa na mieście, subskrypcje), a zaoszczędzoną kwotę regularnie przelewaj na oszczędności.
Konsekwencja jest tu ważniejsza niż wielkość pojedynczych wpłat. Pamiętaj, że budowanie funduszu awaryjnego to maraton, a nie sprint, a każdy, nawet najmniejszy krok, przybliża Cię do finansowego spokoju.
Co jest prawdziwą sytuacją awaryjną?
Gdy już zbudujesz swój fundusz, pojawia się kolejna pokusa: użycie go na „prawie” awaryjny wydatek. Dlatego tak ważne jest zdefiniowanie, czym jest prawdziwa sytuacja kryzysowa. Poniższa tabela pomoże Ci szybko ocenić, czy dany wydatek kwalifikuje się jako awaryjny.
Prawdziwa sytuacja awaryjna ✅
To nie jest sytuacja awaryjna ❌
Utrata pracy lub znaczącego źródła dochodu
Wakacje last minute
Nagłe problemy zdrowotne i nieplanowane wydatki medyczne
Okazyjna wyprzedaż i zakup nowego gadżetu
Pilna naprawa samochodu, bez którego nie możesz dojechać do pracy
Jasne zdefiniowanie granic jest kluczowe, aby fundusz awaryjny pozostał Twoją tarczą ochronną, a nie skarbonką na codzienne zachcianki i impulsywne wydatki.
Posiadanie funduszu awaryjnego to nie pesymizm, ale finansowa dojrzałość. To świadoma decyzja o przejęciu kontroli i zapewnieniu sobie i swojej rodzinie bezcennego spokoju ducha. Wiedza, że masz bufor, który ochroni Cię przed niespodziankami losu, jest jedną z najlepszych inwestycji, jakich możesz dokonać w swoje dobre samopoczucie.